
Xác định chuyển đổi số là cơ hội chiến lược từ năm 2017, Ngân hàng TMCP Quân đội (MB Bank) đã từng bước đưa công nghệ vào toàn bộ hoạt động, từ quản trị nội bộ, thanh toán, phục vụ khách hàng cá nhân đến cung cấp vốn cho doanh nghiệp. Sau gần một thập kỷ, những nền tảng số với hàng chục triệu người dùng, hàng tỷ giao dịch mỗi năm và tỷ trọng doanh thu số ngày càng lớn cho thấy chuyển đổi số đã trở thành một trong những động lực quan trọng cho tăng trưởng của ngân hàng.
DẤU MỐC NĂM 2017
Năm 2017 có thể xem là một dấu mốc quan trọng trong hành trình chuyển đổi số của MB Bank. Đây là thời điểm ngân hàng xác định chuyển đổi số là cơ hội để thay đổi mô hình hoạt động và tạo động lực tăng trưởng mới. Từ năm này, MB bắt đầu loại bỏ hồ sơ trình ký bằng giấy, chuyển sang trình ký trực tuyến trên hệ thống nội bộ.
Ngân hàng đồng thời triển khai nhiều chương trình cải tiến quy trình, cắt giảm thủ tục và nâng cao năng suất. Công nghệ được đầu tư với quy mô ngày càng lớn. MB dành khoảng 50-100 triệu USD mỗi năm cho công nghệ tùy từng giai đoạn, tập trung vào hạ tầng, tự động hóa và nguồn nhân lực.
Sự thay đổi thể hiện rõ qua các con số. Năm 2017, MB có khoảng 1 triệu khách hàng, 36.000 người sử dụng ứng dụng và doanh thu từ kênh số khoảng 200 tỷ đồng. Đến năm 2025, hơn 50% doanh thu của ngân hàng đến từ các kênh số. Theo số liệu công bố đầu năm 2026, MB xử lý khoảng 12,4 tỷ giao dịch mỗi năm, trong đó gần 99% giao dịch được thực hiện trên kênh số.
Hiện đội ngũ công nghệ, công nghệ thông tin của ngân hàng hiện có khoảng 2.500 người. App MBBank đạt khoảng 35 triệu người dùng vào đầu năm 2026. Trong vòng 5 năm, số lượng khách hàng của ngân hàng tăng khoảng 13 lần. Đến nửa cuối năm 2026, hệ sinh thái MB tiến gần mốc 40 triệu khách hàng. Các nền tảng số hiện trở thành kênh giao dịch chính của MB, phục vụ từ khách hàng cá nhân đến doanh nghiệp.
PHỤC VỤ KHÁCH HÀNG 24/7
Một trong những thay đổi dễ nhận thấy nhất của chuyển đổi số ngân hàng là khách hàng ngày càng ít phụ thuộc vào giờ mở cửa của quầy giao dịch. Với MB, quá trình này diễn ra trên cả không gian trực tuyến lẫn hệ thống tự phục vụ ngoài đời thực.
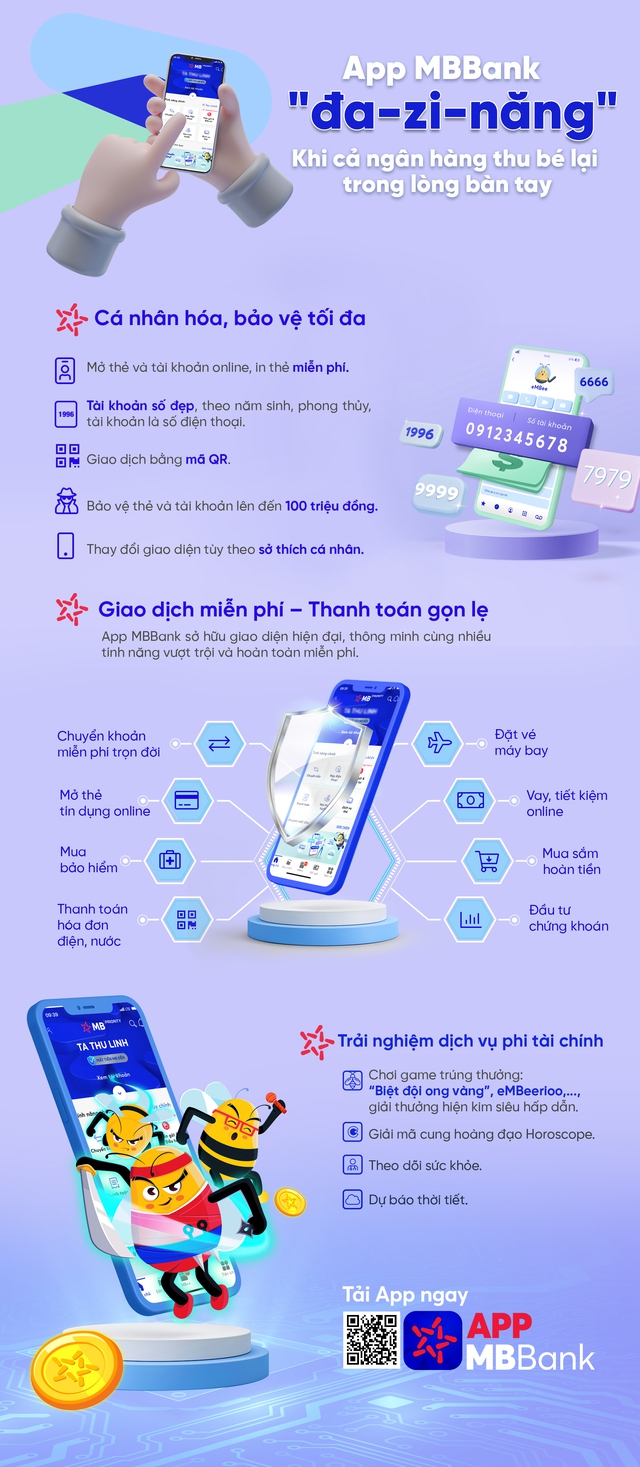
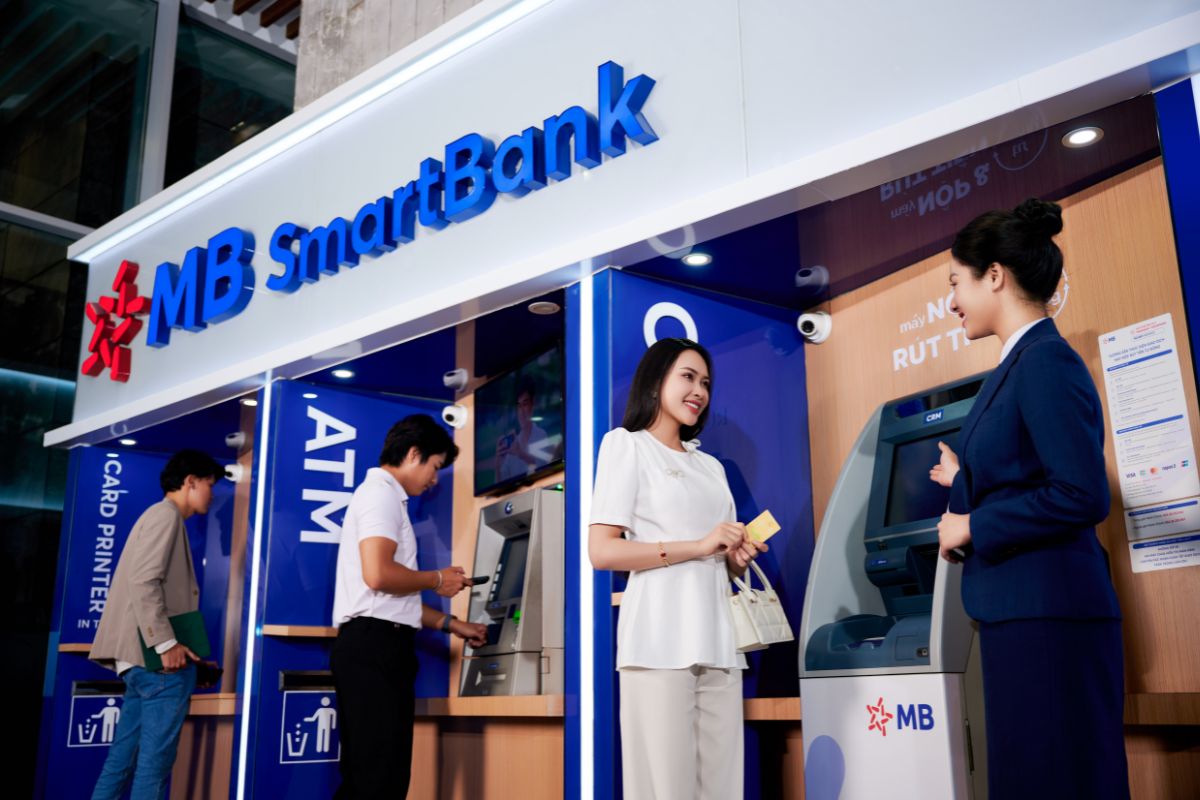
Bên cạnh App MBBank dành cho khách hàng cá nhân và BIZ MBBank dành cho doanh nghiệp, MB đã phát triển mạng lưới hơn 1.100 máy ATM, trong đó gần 700 máy có khả năng nộp tiền tự động theo số liệu công bố đầu năm 2026. Công suất của các thiết bị có thể đạt khoảng 350-400 giao dịch/máy/ngày, giúp chuyển hơn 40% doanh số giao dịch nộp, rút tiền sang kênh tự phục vụ 24/7.
Mạng lưới số đồng thời được mở rộng đến các khu vực ngoài những trung tâm đô thị. MB có gần 4.000 điểm đại lý ngân hàng, hơn 110 điểm ngân hàng thông minh và kết nối gần 1.000 đối tác để cung cấp các dịch vụ thanh toán, thương mại điện tử.
Việc mở rộng mạng lưới số và tự phục vụ giúp ngân hàng xử lý lượng giao dịch lớn hơn, đồng thời giảm áp lực cho hệ thống quầy.
MỞ RỘNG PHỤC VỤ HỘ KINH DOANH VÀ DOANH NGHIỆP
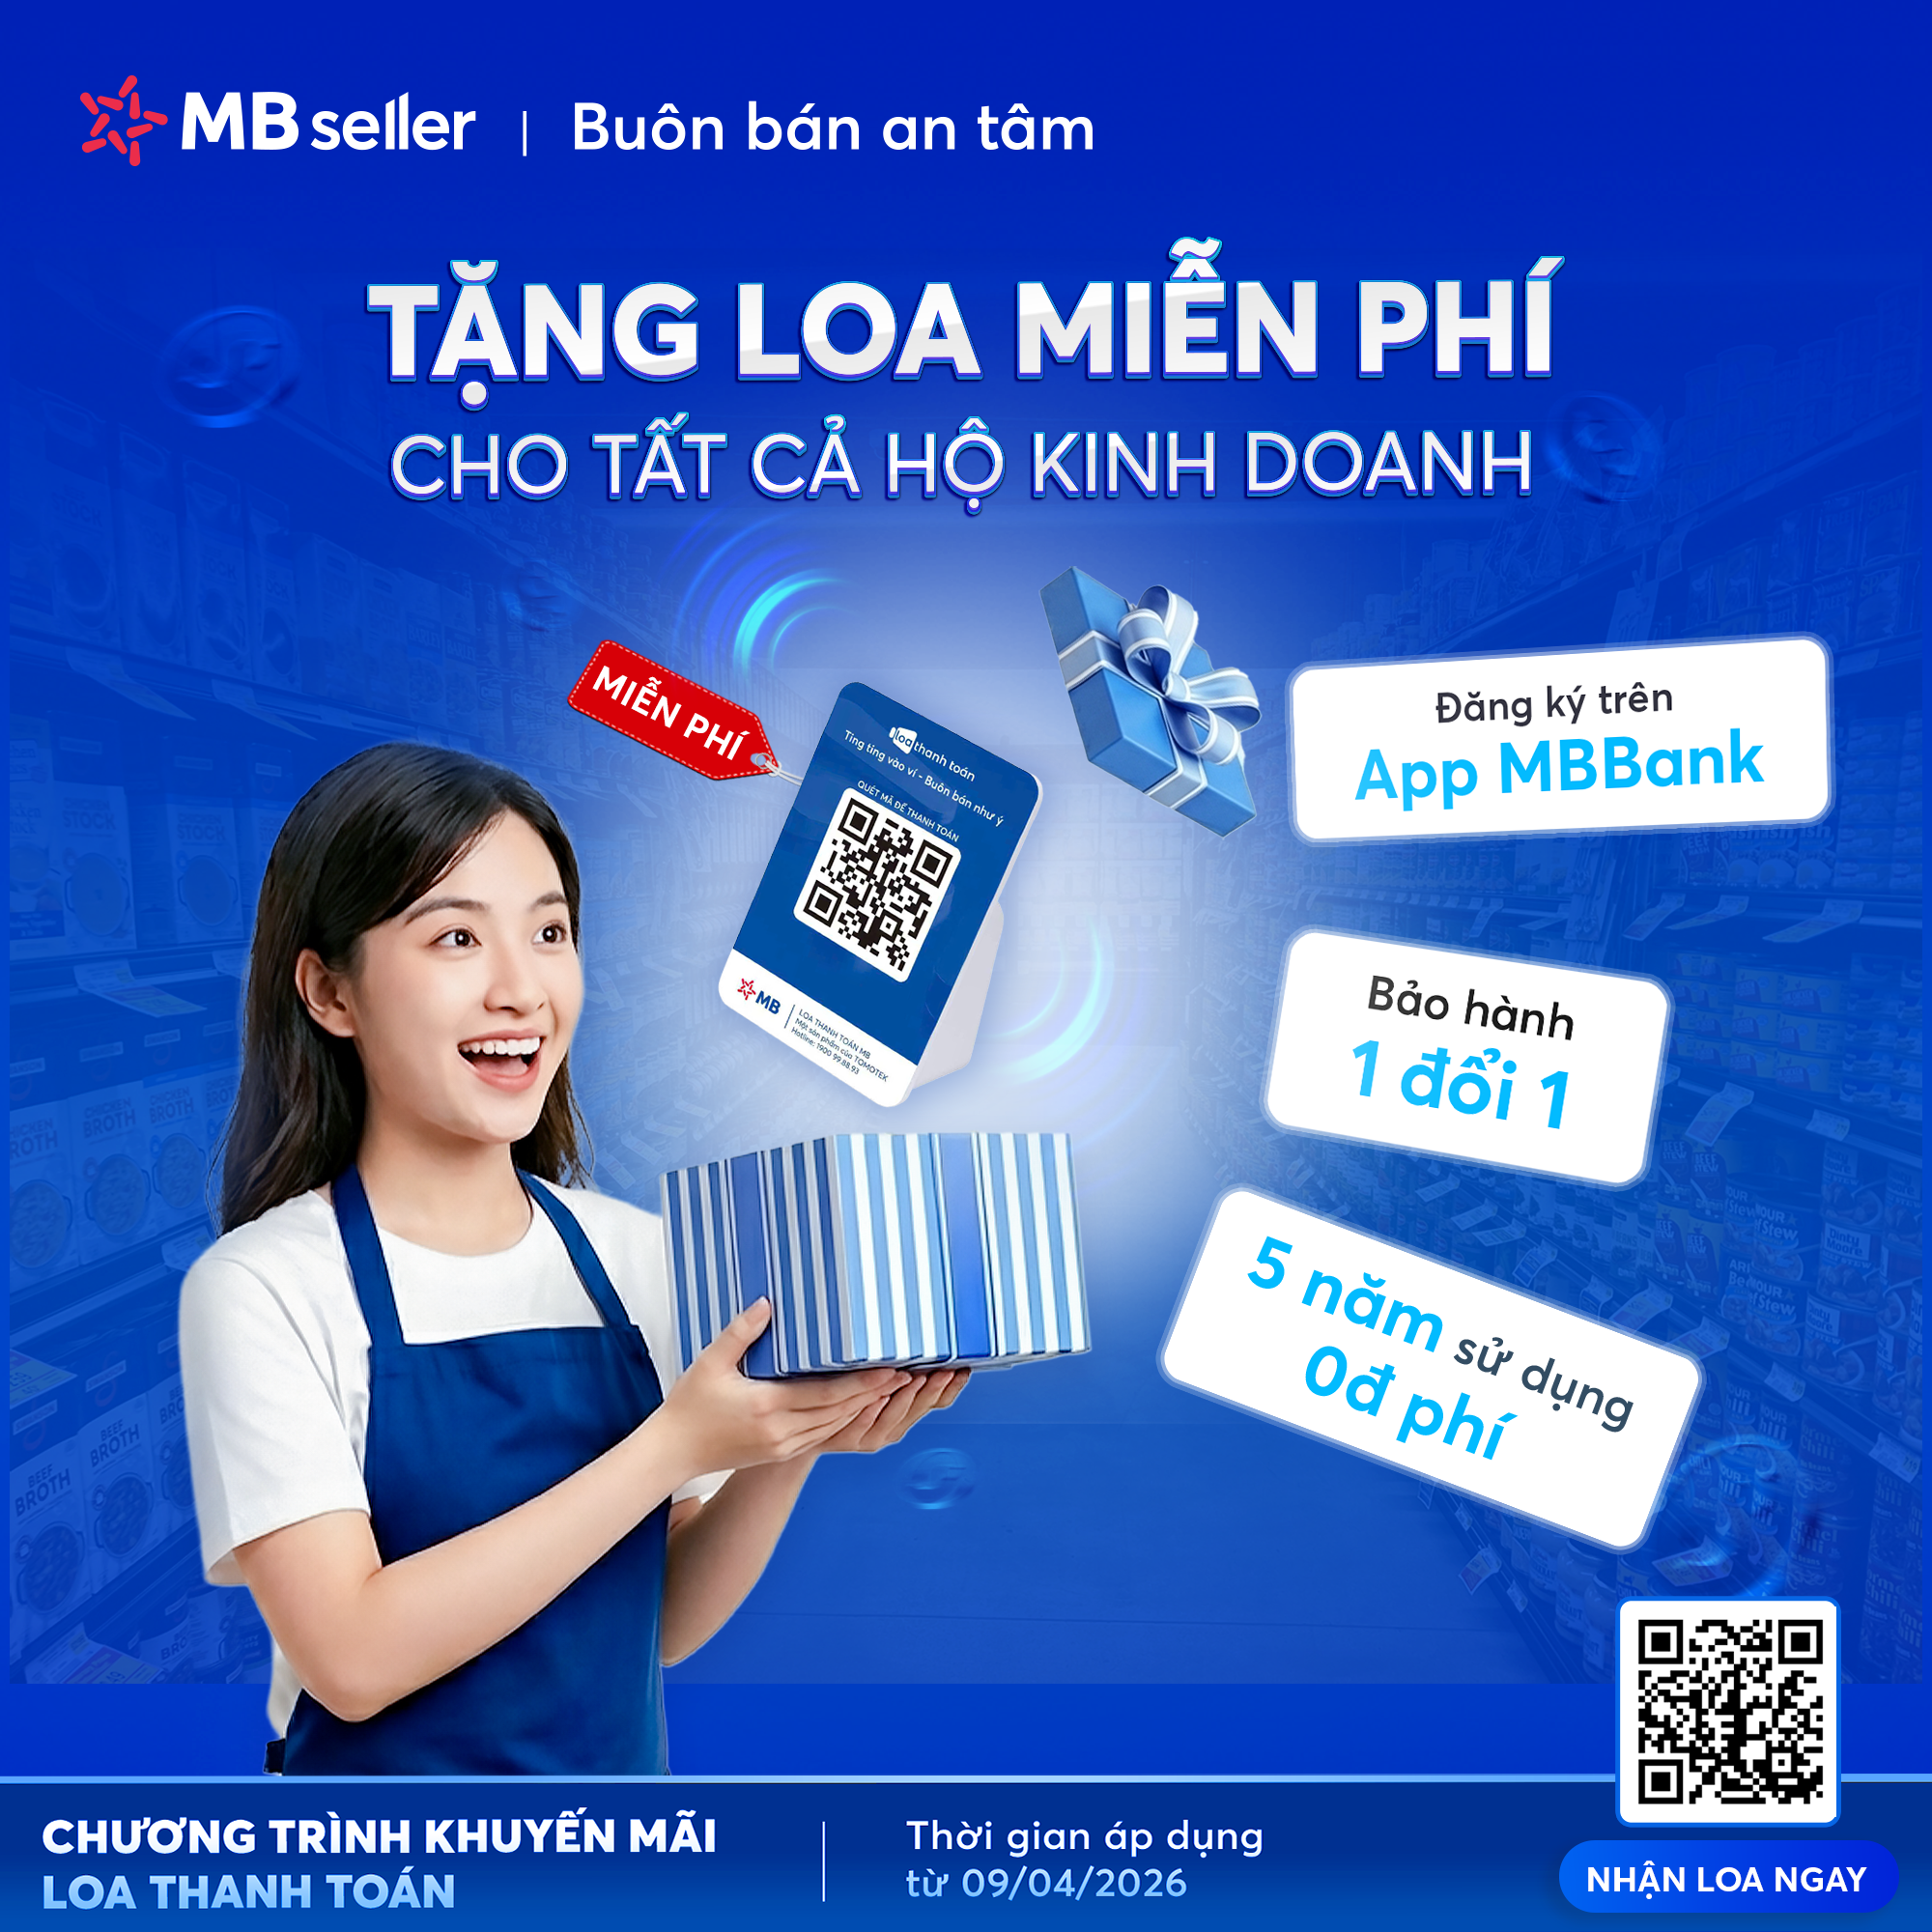
Chuyển đổi số của MB đang được triển khai tới nhóm hộ kinh doanh và tiểu thương. Một ví dụ là chiếc loa thanh toán đang xuất hiện ngày càng nhiều tại cửa hàng, quán ăn hay các khu chợ. Khi khách hàng chuyển khoản, thiết bị lập tức phát thông báo bằng giọng nói về số tiền đã nhận. Chủ cửa hàng không phải liên tục kiểm tra điện thoại, đồng thời giảm nguy cơ nhầm lẫn hoặc bị qua mặt bằng hình ảnh chuyển khoản giả.
MB bắt đầu triển khai loa thanh toán từ tháng 11/2024 và mở rộng trên toàn quốc từ tháng 12/2024. Đến đầu năm 2026, giải pháp đã hiện diện tại hơn 200.000 cửa hàng thuộc nhiều nhóm khác nhau, từ hộ kinh doanh, tiểu thương đến nhà hàng, quán cà phê, bệnh viện, trạm xăng và doanh nghiệp nhỏ.
Kết quả khảo sát do MiBrand công bố cho thấy 25,8% tiểu thương lựa chọn loa thanh toán MB vì họ đã sử dụng các dịch vụ khác của ngân hàng này, cao hơn mức trung bình thị trường là 22,8%.
MB phát triển MB Seller nhằm hỗ trợ hộ kinh doanh từ nhận thanh toán, quản lý doanh thu, đối soát dòng tiền đến kết nối hóa đơn điện tử. Ứng dụng mSeller hướng tới việc giúp người bán hàng quản lý hoạt động mà không nhất thiết phải đầu tư một hệ thống kế toán phức tạp hay các thiết bị chuyên dụng đắt tiền.
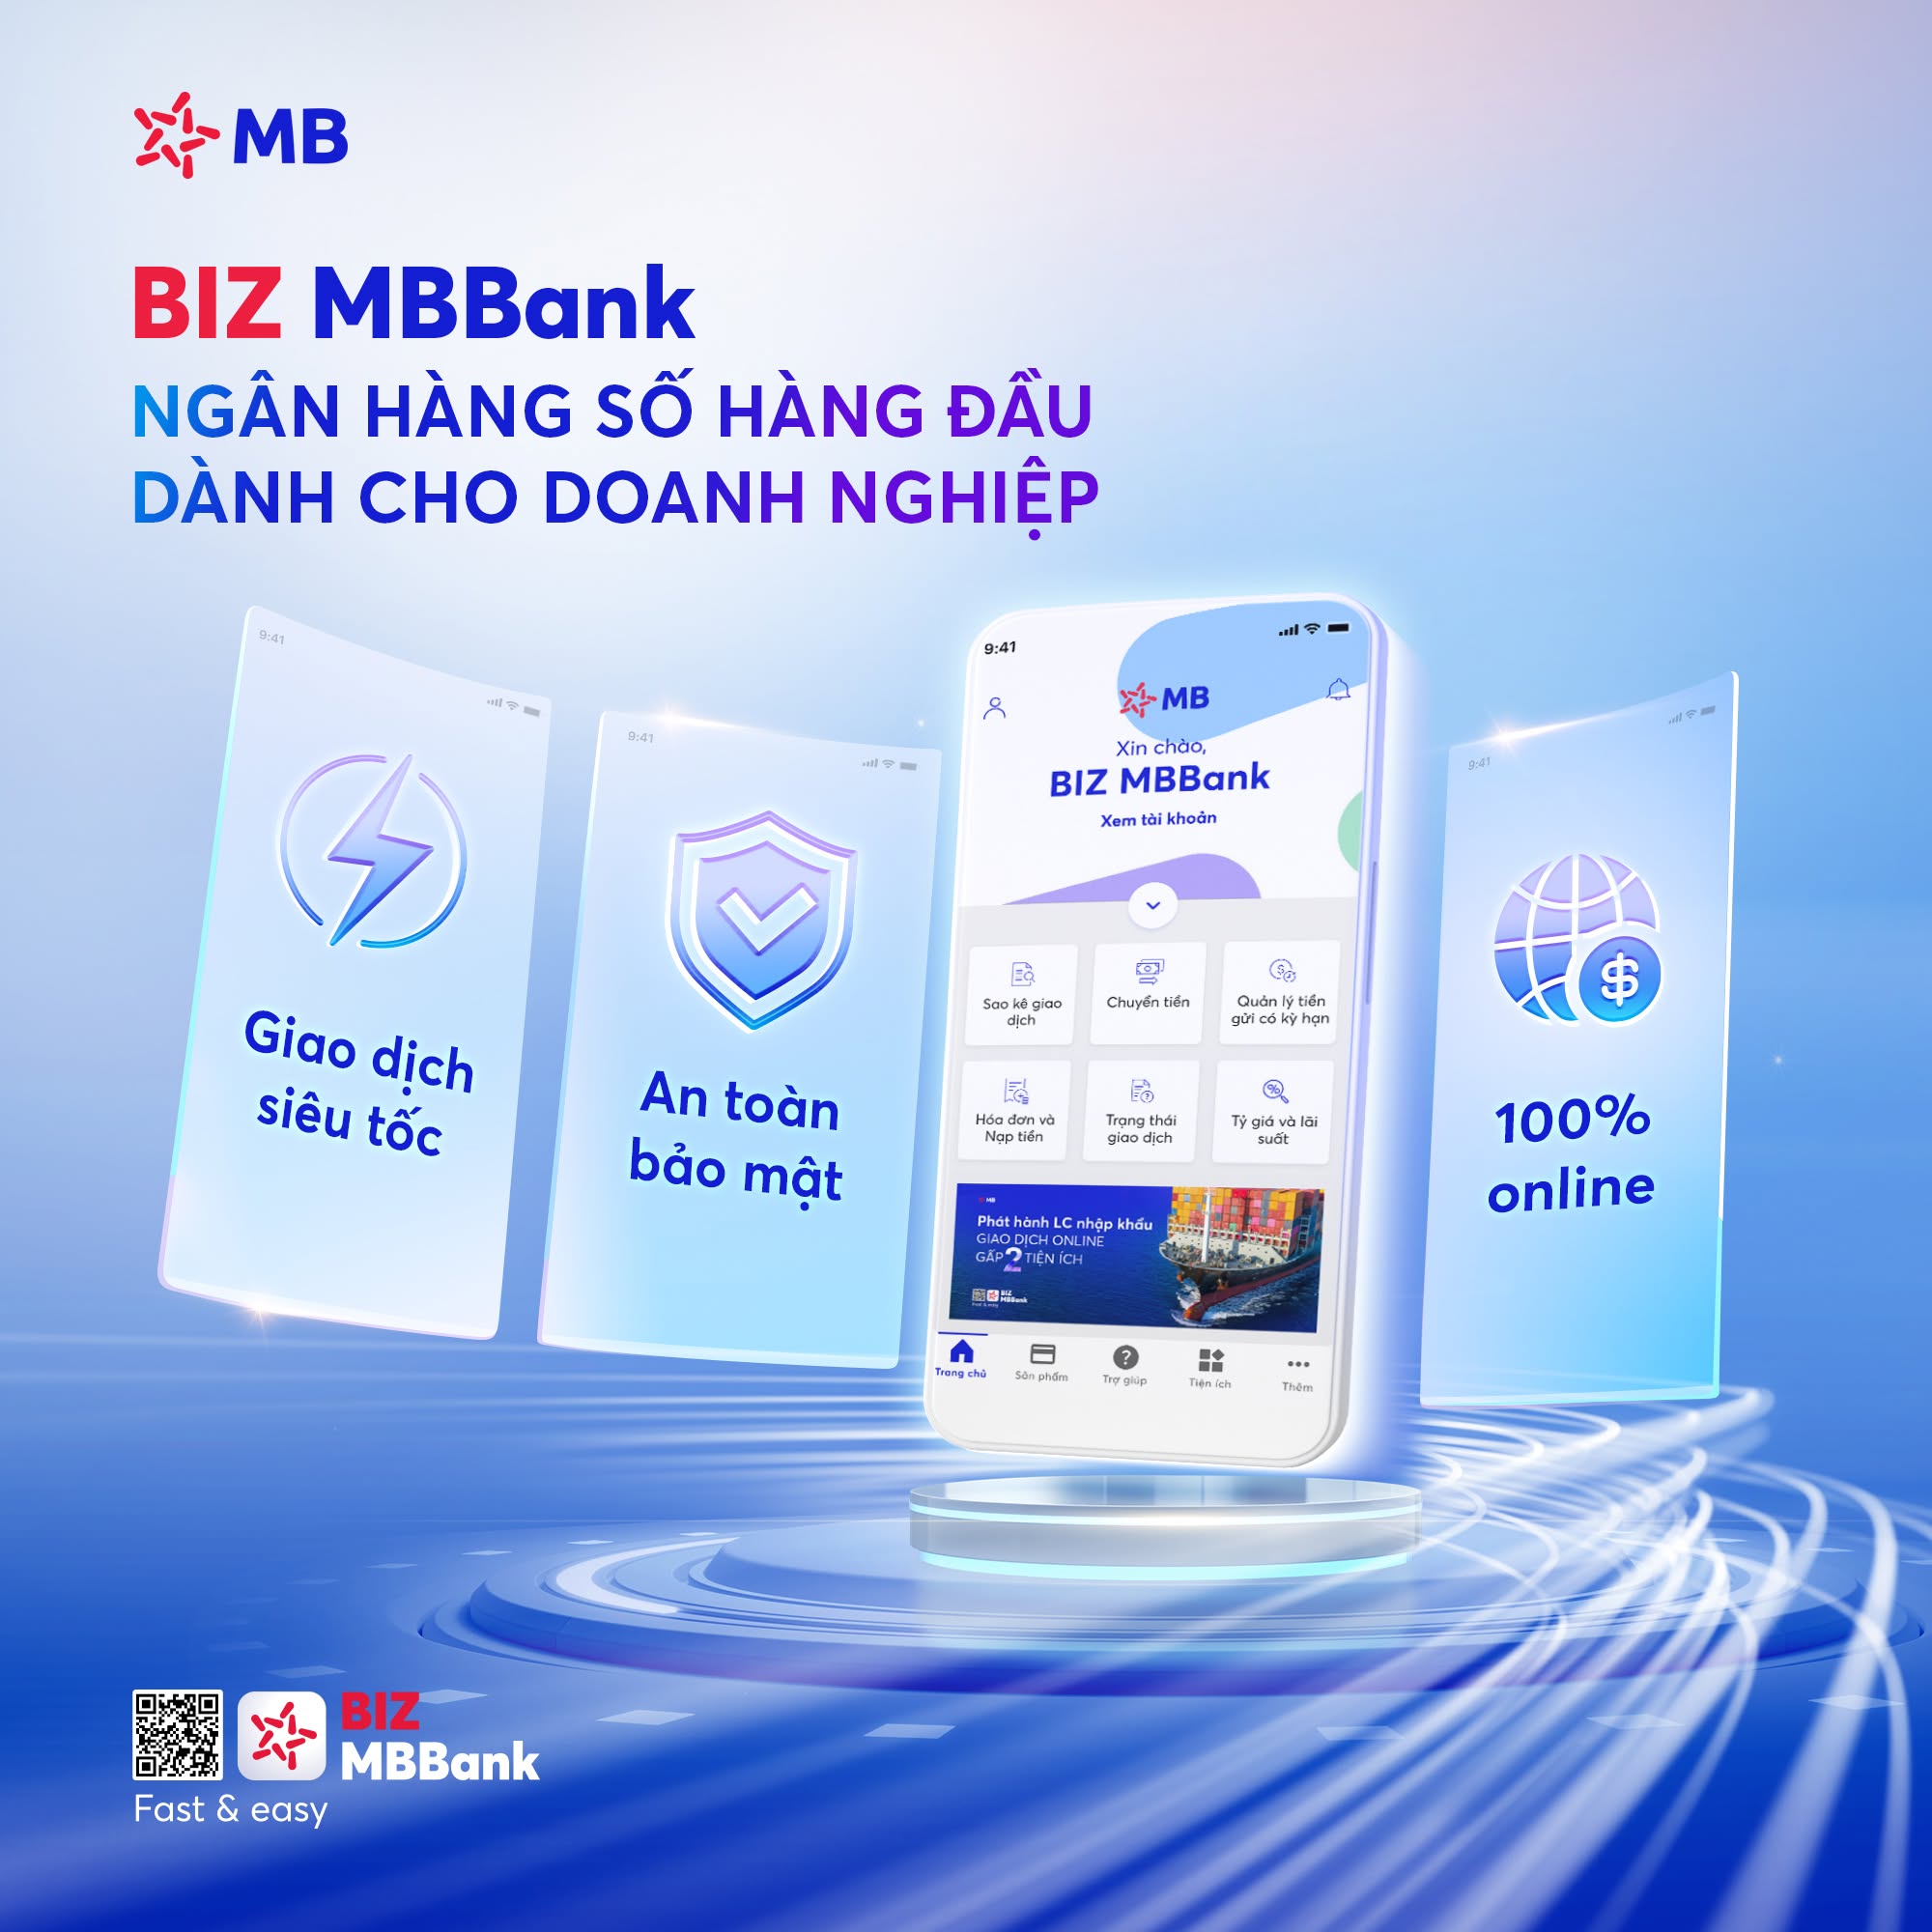
Với khách hàng doanh nghiệp, BIZ MBBank là một trong những nền tảng số chủ lực của MB. Đầu năm 2026, BIZ MBBank phục vụ hơn 258.000 doanh nghiệp. Đến tháng 9/2026, quy mô đã tăng lên khoảng 400.000 doanh nghiệp. Trên nền tảng này, doanh nghiệp có thể thực hiện nhiều thủ tục trực tuyến như nhập thông tin, tải hồ sơ, xác thực danh tính và đăng ký tài khoản.
MB cũng đưa dữ liệu vào quá trình đánh giá nhu cầu vốn của doanh nghiệp. Các thông tin về hóa đơn điện tử, doanh thu, dòng tiền và lịch sử giao dịch có thể được sử dụng để đánh giá hoạt động kinh doanh. Với những doanh nghiệp đáp ứng điều kiện, BIZ MBBank cung cấp hạn mức thấu chi tín chấp lên đến 3 tỷ đồng.
MB còn phát triển thẻ doanh nghiệp đa năng MB Hi BIZ. Tính đến cuối tháng 5/2026, hơn 35.000 thẻ đã được cung cấp cho gần 31.000 doanh nghiệp. Theo tính toán của MB, việc tự động hóa thanh toán và đối soát qua giải pháp này có thể giúp một doanh nghiệp tiết kiệm trung bình khoảng 240 giờ làm việc kế toán mỗi năm.
ĐƯA AI VÀO VẬN HÀNH VÀ TÍN DỤNG
AI và dữ liệu đang được MB đưa vào nhiều quy trình. Trong hoạt động nội bộ, ngân hàng sử dụng tự động hóa để xử lý chứng từ, giảm thao tác thủ công và rút ngắn thời gian cung cấp dịch vụ. Trong hoạt động kinh doanh, AI được ứng dụng vào chấm điểm tín dụng, phê duyệt, phân tích nhu cầu và đề xuất sản phẩm.
Với khách hàng doanh nghiệp, dữ liệu từ hóa đơn, dòng tiền, doanh thu và lịch sử giao dịch có thể hỗ trợ quá trình đánh giá tín dụng. Cách làm này giúp ngân hàng có thêm cơ sở để đánh giá tình hình hoạt động của doanh nghiệp và rút ngắn thời gian xử lý hồ sơ.
Song song với mở rộng giao dịch số, MB tăng cường các lớp bảo mật. Sinh trắc học được sử dụng trong xác thực giao dịch. Khi hệ thống phát hiện dấu hiệu bất thường như đăng nhập từ thiết bị mới hoặc giao dịch có yếu tố rủi ro, các lớp xác thực bổ sung sẽ được kích hoạt.
Sau gần một thập kỷ, quy mô hoạt động số của MB đã thay đổi mạnh. Từ khoảng 1 triệu khách hàng và 36.000 người dùng ứng dụng năm 2017, ngân hàng hiện phục vụ hàng chục triệu khách hàng trên các nền tảng số.
Từ khoảng 200 tỷ đồng doanh thu trên kênh số năm 2017, đến năm 2025, kênh số đã đóng góp hơn 50% doanh thu. Hệ thống của MB hiện xử lý khoảng 12,4 tỷ giao dịch mỗi năm. Gần 99% giao dịch được thực hiện qua kênh số.
BIZ MBBank đã mở rộng từ hơn 258.000 doanh nghiệp đầu năm 2026 lên khoảng 400.000 doanh nghiệp vào tháng 9/2026. Mạng lưới ATM và máy nộp tiền tự động giúp chuyển hơn 40% doanh số nộp, rút tiền sang kênh tự phục vụ. Các sản phẩm dành cho hộ kinh doanh, doanh nghiệp nhỏ và khách hàng cá nhân cũng tiếp tục được mở rộng.
Những kết quả này cho thấy chuyển đổi số đã trở thành một phần quan trọng trong mô hình hoạt động của MB. Công nghệ được đưa vào từ quy trình nội bộ đến giao dịch, thanh toán, quản lý dòng tiền và cấp tín dụng.
Từ định hướng được xác lập năm 2017, MB đã từng bước xây dựng một hệ sinh thái số có quy mô lớn. Đây cũng là nền tảng để ngân hàng mở rộng khách hàng, tăng năng suất và phát triển các dịch vụ mới trong những năm tiếp theo.
Thực hiện: PV